রবিবার, ১৩ই সেপ্টেম্বর, ২০২৬ ইং
০৮:২৪ পি.এম


মাদারীপুর জেলার শিবচর উপজেলার উমেদপুর ইউনিয়নের চান্দেরচর বাজার থেকে ডিগ্রির চর এলাকায় যেতে নির্মাণাধীন ৬৬ মিটার দৈর্ঘ্যের সেতুর কাজ জমি অধিগ্রহণ-সংক্রান্ত জটিলতায় গত প্রায় তিন বছর ধরে বন্ধ রয়েছে। এই কারণে এলাকাটির হাজারো মানুষের যাতায়াতে দুর্ভোগ সৃষ্টি হয়েছে। জমির মালিকেরা ২০২৪ সালের আগস্টের পর কাজ বন্ধ করে দেন, যা আদালত পর্যন্ত গড়িয়েছে।
এখন পর্যন্ত সেতুর কাজের কোনো সুরাহা না হওয়ায় এটি বন্ধ রয়েছে। সেতু নির্মাণের সময় চলাচলের জন্য পাশের খালটি ভরাট করে একটি বিকল্প সড়ক নির্মাণ করা হয়েছিল। কিন্তু সেতু না থাকায় স্থানীয়রা ওই সড়ক দিয়েই চলাচল করতে বাধ্য হচ্ছেন, যা তাদের জন্য ভোগান্তির কারণ হয়ে দাঁড়িয়েছে। বৃষ্টির সময় বিকল্প সড়ক পিচ্ছিল হয়ে যায় এবং বর্ষায় পানিতে ডুবে যায়। দুর্ঘটনাও ঘটছে নিয়মিত। স্থানীয়রা আশা করেছিলো সেতুটি দ্রুত নির্মিত হবে, কিন্তু এখন এটি তাদের জন্য একটি গলার কাঁটা হয়ে দাঁড়িয়েছে।
তথ্য অনুসন্ধান করে জানা গেছে, ২০২৩ সালে ১০ কোটি ৭৫ লাখ টাকা ব্যয়ে এলজিইডি ৬৬ মিটার দৈর্ঘ্যের সেতুর নির্মাণকাজ শুরু করে। এর কাজ ২০২৫ সালের মে মাসে শেষ হওয়ার কথা ছিল। শিবচরের আরও তিনটি সেতুর নির্মাণ কাজ শুরু হলেও সেগুলো সময়মতো শেষ হয়েছে। কিন্তু জমি অধিগ্রহণ-সংক্রান্ত জটিলতার কারণে এই সেতুর কাজ বন্ধ রয়েছে, ফলে এলাকাবাসীর দুর্ভোগ বেড়ে গেছে।
এই সেতু দিয়ে উমেদপুর ইউনিয়নের চান্দেরচর বাজারসহ শিবচরের সঙ্গে আশপাশের বিভিন্ন এলাকার যোগাযোগ রয়েছে। বিশেষ করে স্কুল-কলেজ-মাদ্রাসা এবং সাপ্তাহিক চান্দেরহাটে মালামাল নিয়ে আসা-যাওয়ার জন্য হাজারো মানুষ এই সড়ক ব্যবহার করে। সেতুর পাশের অস্থায়ী সড়ক দিয়ে যাতায়াতে দুর্ঘটনা ঘটছে প্রায়ই।
নিয়মিত যাতায়াতকারী স্থানীয় মো. জামিল তোতা মিয়া জানান, "এখানে আগে একটা ব্রিজ ছিল। ওইটা ভাইঙ্গা আবার নতুন কইরা ব্রিজের কাজ শুরু হয়। ব্রিজের চান্দেরচর বাজার প্রান্তে একজনের জায়গা। তার বিল্ডিং। ব্রিজ করতে হলে ওইটা ভাঙতে হবে। জমির মালিক টাকা না পাইয়া মামলা দিছে। এরপর থেকে কাজ বন্ধ। আর আমরা পড়ছি ভোগান্তিতে।"
ভ্যানচালক লিটন ঢালী বলেন, "ব্রিজের কাজ অর্ধেক হওয়ার পর থেকে বন্ধ। ২০২৪ সালের সরকার পরিবর্তনের পর জমির মালিক বাধা দিলে কাজ বন্ধ হয়ে যায়। পাশে যে রাস্তা তৈরি করা হয়েছে, এখান দিয়ে চলাচলে ভীষণ সমস্যা হয়। অনেকবার ভ্যানগাড়ি উল্টে গেছে। যাত্রীরা আহত হয় প্রায়ই।"
স্থানীয় ওয়াসিম বেপারী জানান, "ব্রিজের পরেই চান্দেরচর বাজার। সপ্তাহে হাট বসে। ব্রিজের কাজ না হওয়ায় লোকজনের মালামাল নিয়ে আসা-যাওয়া করতে কষ্ট হয়। বৃষ্টির দিনে দুর্ভোগের শেষ নেই। প্রায় আড়াই বছর ধরে কাজ বন্ধ। সব মিলিয়ে তিন বছরের বেশি সময় ধরে মানুষের ভোগান্তি। অথচ দেখার কেউ নাই!"
স্থানীয় সরকার প্রকৌশল অধিদপ্তর (এলজিইডি) মাদারীপুর জেলার নির্বাহী প্রকৌশলী মোহাম্মদ আলী হায়দার খান জানান, "ওই স্থানে জমি অধিগ্রহণ সংক্রান্ত একটি জটিলতা রয়েছে। এর কারণে কাজ বন্ধ রাখতে হয়েছে। অধিগ্রহণ-সংক্রান্ত জটিলতা নিরসনে কাজ চলছে। আশা করা যাচ্ছে, দ্রুত সমাধান হবে।
তালাশ বিডি/মিডিয়া লিঃ
স্পোর্টস ডেস্ক
রবিবার, ১৩ই সেপ্টেম্বর, ২০২৬ ইং
০৮:২৫ পি.এম
দক্ষিণ আফ্রিকা আগের দুই ম্যাচে আগে ব্যাটিং করে রানের বিশাল পাহাড় গড়ে জয় লাভ করেছিল। এবার তারা নামিবিয়াকে অল্পতেই গুটিয়ে দিয়ে দাপুটে জয় দিয়ে সিরিজ শেষ করল।
উইন্ডহুকে অনুষ্ঠিত তৃতীয় ও শেষ ওয়ানডেতে দক্ষিণ আফ্রিকা স্বাগতিকদের ৯ উইকেটে পরাজিত করেছে। তারা ১৫৭ রানের লক্ষ্যমাত্রা মাত্র ২১.৩ ওভারে পূরণ করে।
এই তিন ম্যাচের সিরিজে সফরকারীরা প্রত্যাশিত ৩-০ ব্যবধানে জয়লাভ করেছে।
সিরিজের প্রথম ম্যাচে দেড়শ রানের ইনিংস খেলা জর্ডান হার্মান এবার ৫৯ বলে ১৩ চারে ৭৭ রানের বিস্ফোরক ইনিংস খেলেছেন। মোট ২৪৭ রান করে তিনি সিরিজ সেরা নির্বাচিত হয়েছেন।
অপর ওপেনার কনর এস্তেহেইজেন ৬৮ বলে ৬৮ রানে অপরাজিত থাকেন। তাদের উদ্বোধনী জুটিতে আসে ১৫০ রান।
তবে ৩৩ রানে ৪ উইকেট নিয়ে ম্যাচের আসল নায়ক বিজর্ন ফোর্টুইন।
নামিবিয়া ক্রিকেট গ্রাউন্ডে শনিবার টস জিতে ব্যাট করতে নেমে নিয়মিত বিরতিতে উইকেট হারায় নামিবিয়া। ৩৬.২ ওভারে তাদের লড়াই শেষ হয়।
দুইজন খেলোয়াড় ত্রিশের বেশি রান করতে পেরেছেন। জেন গ্রিন ৩৩ রান করেন এবং আলেকজান্ডার বুসিং-ভলশেঙ্ক ৩১ রান করেন।
নামিবিয়া ১৯ রানের মধ্যে ২ উইকেট হারিয়ে ফেলে। সেই ধাক্কা সামলে তৃতীয় উইকেটে ৫৩ রানের জুটি গড়েন আলেকসান্ডার বিওজিং-ফুলশেংক ও লরেন স্টিনক্যাম্প। কিন্তু এই জুটি ভাঙার পর নামিবিয়ার ব্যাটিং হুড়মুড় করে ভেঙে পড়ে।
২ উইকেটে ৭২ থেকে তাদের স্কোর হয়ে যায় ৯ উইকেটে ১২৫! শেষ উইকেট জুটিতে গ্রিন ও ম্যাক্স হেইঙ্গো ৩১ রান যোগ করেন। এতে দলীয় সংগ্রহ দেড়শ পার হয়। দুটি করে চার ও ছক্কায় ৬ বলে ২০ রানে অপরাজিত থাকেন হেইঙ্গো।
মামুলি লক্ষ্য তাড়াতে হার্মান ও এস্তেহেইজেনের চমৎকার ব্যাটিংয়ে দক্ষিণ আফ্রিকা এগিয়ে যায়। হার্মান ৩৯ বলে ফিফটি করেন। এস্তেহেইজেনের জন্য লাগে ৫৩ বল। ৯০ বলে তাদের জুটির শতরান স্পর্শ করে।
দক্ষিণ আফ্রিকা প্রায় ৯ বছর পর ওয়ানডেতে ১০ উইকেটে জয়লাভের পথে ছিল। কিন্তু ৭ রান বাকি থাকতে ওয়াল্ডো স্মিথের ইয়র্কারে বোল্ড হয়ে যান হার্মান।
দক্ষিণ আফ্রিকা নিয়মিত অনেক খেলোয়াড়কে বিশ্রামে রেখে নামিবিয়া সফর করেছে। তবে আগামী ২৪ সেপ্টেম্বর থেকে তারা ঘরের মাঠে পূর্ণশক্তির দল নিয়ে ওয়ানডে সিরিজ খেলবে।
সংক্ষিপ্ত স্কোর:
নামিবিয়া: ৩৬.২ ওভারে ১৫৬ (ফন লিঙ্গেন ২, বিওজিং-ফুলশেংক ৩১, ফ্রাইলিঙ্ক ২, স্টিনক্যাম্প ২৩, এরাজমাস ৩, লফটি-ইটন ৪, গ্রিন ৩৩, ট্রাম্পেলমান ১৩, স্মিথ ২, ব্রাসেল ৩, হেইঙ্গো ২০*; মাফাকা ৫.২-০-১৮-২, কর্বিন বশ ৬-০-২৪-১, এনকোবানি ৫-০-১৫-০, ফোরটান ১০-০-৩৩-৪, ইথান বশ ৫-০-২০-০, পিটার ৫-০-৩৯-২)
দক্ষিণ আফ্রিকা: ২১.৩ ওভারে ১৫৭/১ (হার্মান ৬৬, এস্তেহেইজেন ৬৮*, ব্রেভিস ৬*; ট্রাম্পেলমান ৪-০-২৫-০, ব্রাসেল ৬-০-৩৬-০, এরাজমাস ৩-০-২৩-০, হেইঙ্গো ৪.৩-০-৩২-০, লফটি-ইটন ১-০-৮-০, স্মিথ ৩-০-২৯-১)
ফল: দক্ষিণ আফ্রিকা ৯ উইকেটে জয়ী
সিরিজ: ৩ ম্যাচের সিরিজ ৩-০ তে জয়ী দক্ষিণ আফ্রিকা
ম্যান অব দা ম্যাচ: বিয়ন ফোরটান
ম্যান অব দা সিরিজ: জর্ডান হার্মান
তালাশ বিডি/মিডিয়া লিঃ
তালাশ বিডি ডেস্ক
রবিবার, ১৩ই সেপ্টেম্বর, ২০২৬ ইং
০৮:২৬ পি.এম
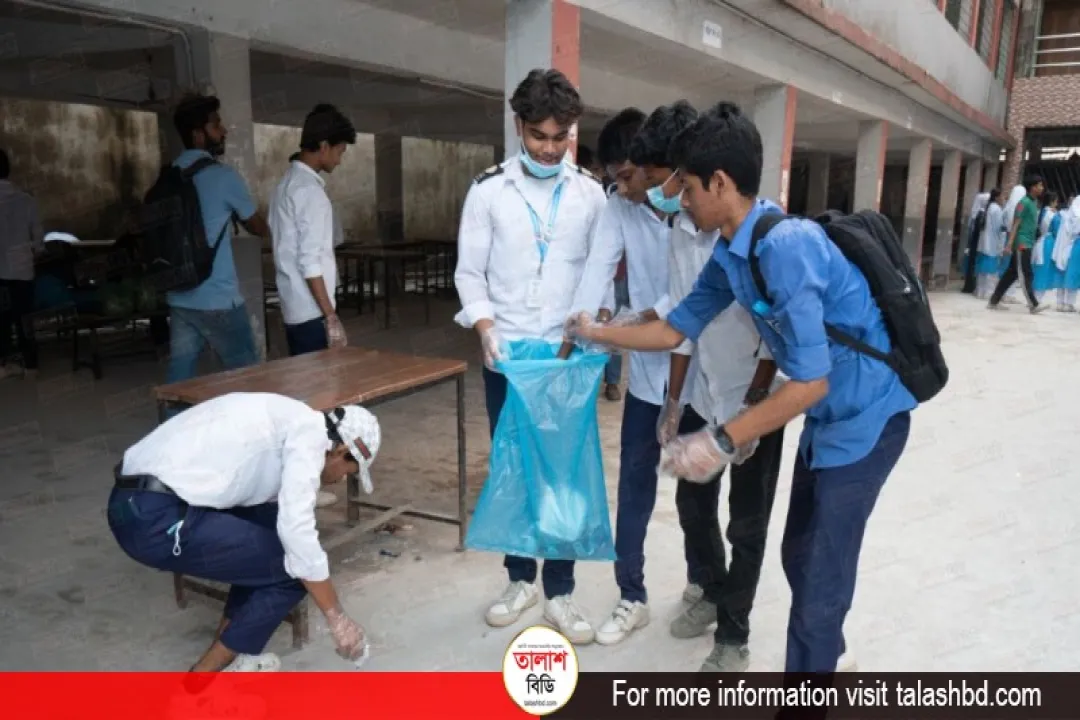
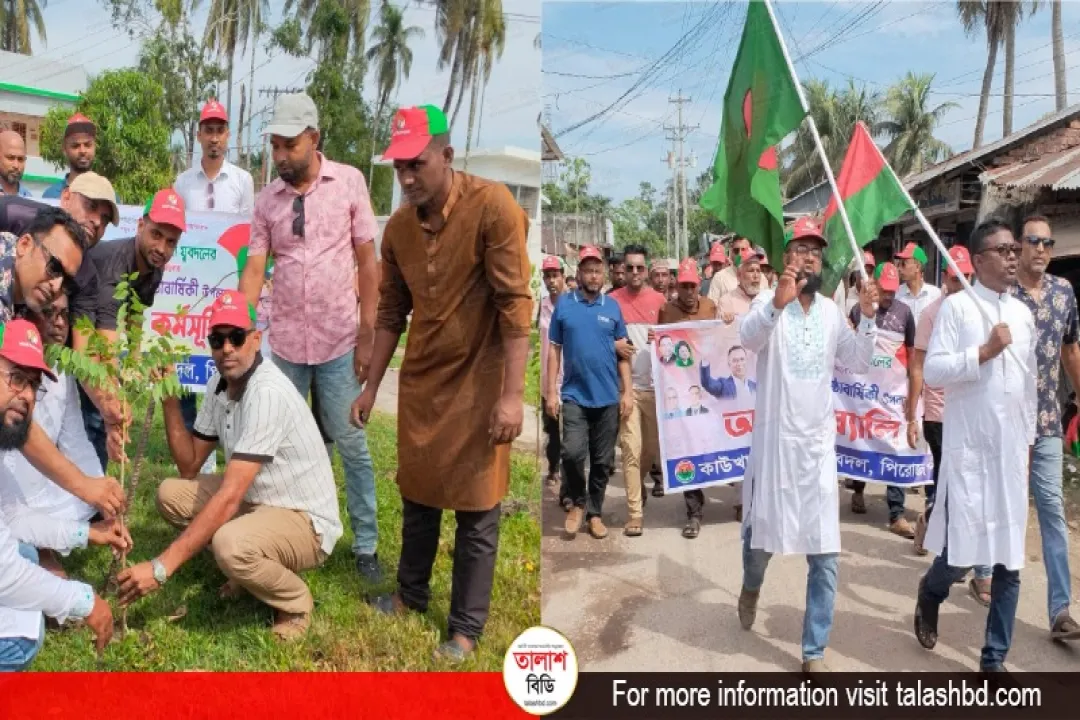
রাজশাহী বিশ্ববিদ্যালয়ে (রাবি) ডেঙ্গুর বিস্তার রোধে সচেতনতা বৃদ্ধি ও মশার প্রজননস্থল ধ্বংসের উদ্দেশ্যে পরিচ্ছন্নতা অভিযান পরিচালনা করেছে বিশ্ববিদ্যালয় শাখা ছাত্রদল। কেন্দ্রীয় ছাত্রদলের ঘোষিত কর্মসূচির আওতায় ক্যাম্পাসের বিভিন্ন স্থানে এই কার্যক্রম সম্পন্ন করা হয়।
রোববার (১৩ সেপ্টেম্বর) দুপুর ১টায় বিশ্ববিদ্যালয়ের হবিবুর রহমান হল প্রাঙ্গণে এই কর্মসূচির উদ্বোধন করা হয়।
এ সময় হল প্রাঙ্গণ এবং আশপাশের এলাকায় জমে থাকা পানি ও ময়লা-আবর্জনা পরিষ্কার করা হয়, পাশাপাশি মশার সম্ভাব্য প্রজননস্থল চিহ্নিত করে তা ধ্বংস করা হয়। শিক্ষার্থীদের মধ্যে ডেঙ্গু প্রতিরোধে সচেতনতা তৈরির লক্ষ্যে লিফলেট বিতরণ করেন নেতাকর্মীরা।
শাখা ছাত্রদলের সাংগঠনিক সম্পাদক মাহমুদুল হাসান মিঠু বলেন, “ডেঙ্গু প্রতিরোধে শিক্ষার্থীদের সচেতন করতে আমরা লিফলেট বিতরণ ও পরিচ্ছন্নতা কার্যক্রম চালাচ্ছি। ডেঙ্গুর প্রজননস্থল ধ্বংসের পাশাপাশি শিক্ষার্থীদের নিজ নিজ আবাসস্থল ও আশপাশে পানি জমতে না দেওয়ার আহ্বান জানাচ্ছি।”
সহসভাপতি শাকিলুর রহমান সোহাগ মন্তব্য করেন, “ডেঙ্গু প্রতিরোধে পরিচ্ছন্নতা ও সচেতনতা জরুরি। সবাইকে নিজ নিজ জায়গা থেকে ময়লা-আবর্জনা ও জমে থাকা পানি পরিষ্কার রাখতে হবে। বিশ্ববিদ্যালয় প্রশাসনের সঙ্গে সমন্বয় করে এ কার্যক্রম অব্যাহত থাকবে।”
সাধারণ সম্পাদক সরদার জহুরুল বলেন, “বর্ষাকালে ডেঙ্গুর প্রকোপ বাড়ে। তাই ক্যাম্পাসের প্রতিটি হল, একাডেমিক ভবন ও আশপাশ পরিষ্কার রাখতে হবে। এ কাজে প্রশাসনের পাশাপাশি শিক্ষার্থীদেরও সহযোগিতা প্রয়োজন।”
শাখা ছাত্রদলের সভাপতি সুলতান আহমেদ রাহী জানান, “ডেঙ্গু প্রতিরোধে তিন মাসব্যাপী কর্মসূচি চলবে। প্রথম দুই দিন হলগুলোতে এবং পরবর্তীতে প্রতি সপ্তাহে নেতাকর্মীরা হল ও একাডেমিক ভবন পরিষ্কার করবেন। পাশাপাশি পুরো ক্যাম্পাস পরিচ্ছন্নতার আওতায় আনার জন্য প্রশাসনের কাছে দাবি জানানো হবে।”
কর্মসূচিতে শাখা ছাত্রদলের বিভিন্ন পর্যায়ের নেতাকর্মীরা অংশগ্রহণ করেন।
তালাশ বিডি/মিডিয়া লিঃ
বিনোদন ডেস্ক
রবিবার, ১৩ই সেপ্টেম্বর, ২০২৬ ইং
০৮:২৬ পি.এম
বলিউডে এক সময় একটি অন্যতম আলোচিত জুটি ছিলেন রণবীর কাপুর ও ক্যাটরিনা কাইফ। তারা প্রায় সাত বছর ধরে একসঙ্গে ছিলেন।
‘আজব প্রেম কি গজব কাহানি’র সেটে একে অপরের কাছে আসার পর ধীরে ধীরে তাদের প্রেমের সম্পর্ক গড়ে ওঠে। তবে সম্পর্কের শুরু থেকেই তারা তাদের ব্যক্তিগত জীবন গোপন রাখার চেষ্টা করেন।
তবে পাপারাজ্জিদের ক্যামেরা থেকে তারা রক্ষা পেতে পারেননি। বরং একাধিকবার একান্ত মুহূর্তে ক্যামেরাবন্দি হয়েছেন এই প্রাক্তন জুটি।
সম্প্রতি এক সাক্ষাৎকারে এক প্রাক্তন সাংবাদিক সেই সময়ের একটি চাঞ্চল্যকর ঘটনার কথা শেয়ার করেছেন।
তার বক্তব্য অনুযায়ী, ক্যাটরিনার সঙ্গে সম্পর্কের খবর গোপন রাখতে এক সময় রণবীর তার ক্যামেরা পর্যন্ত ছিনিয়ে নিয়েছিলেন।
ঘটনাটি বেশ কয়েক বছর আগে ঘটে। তখন রণবীর ও ক্যাটরিনার প্রেমের খবর প্রকাশ্যে আসেনি।
একদিন খবর আসে, গভীর রাতে ক্যাটরিনার বাড়িতে গিয়েছেন রণবীর। সেই খবর পেয়ে সাংবাদিকটি ক্যামেরা নিয়ে অভিনেত্রীর বাড়ির নিচে অপেক্ষা করতে শুরু করেন।
স্মৃতিচারণা করতে গিয়ে তিনি বলেন, ‘যখন রণবীর কাপুর আর ক্যাটরিনা কাইফের প্রেমের খবর কেউ জানত না, তখন একদিন খবর পাই রণবীর ক্যাটরিনার বাড়িতে এসেছেন। রাত ১টা বেজে ৩০ মিনিট নাগাদ রণবীর বের হবেন। তাই আমরা সাড়ে ১২টা থেকে ১টার মধ্যে ক্যাটরিনার বাড়ির নিচে গিয়ে লুকিয়ে ছিলাম।
রণবীর যখন বেরিয়ে এলেন, তখন তিনি বুঝতে পেরেছিলেন আমরা সেখানে রয়েছি। ক্যাপ দিয়ে মুখ আড়াল করে গাড়িতে উঠে চলে যান। সেসময় তাদের প্রেমচর্চা টক অব দ্য টাউন।’
শুধু ক্যাটরিনার বাড়ি নয়, বান্দ্রায় তার ম্যানেজারের একটি ফাঁকা বাড়িতেও দুজনের দেখা করার খবর পেয়েছিলেন ওই সাংবাদিক। সেখানে ক্যামেরা নিয়ে আগে থেকেই অপেক্ষায় ছিলেন তারা।
তিনি জানান, ‘ওরা কারো শেষকৃত্যে গিয়েছিলেন। সেই সময় আমি খবর পাই দু’জন ক্যাটরিনার ম্যানেজারের বাড়িতে দেখা করতে যাচ্ছেন। ওরা সেখানে পৌঁছানোর আগেই আমরা পৌঁছে গিয়ে লুকিয়ে ছিলাম। ক্যাটরিনা গাড়ি থেকে নামতেই আমরা ক্যামেরা চালু করে দিই। রণবীর গাড়ির কাচ নামিয়ে দেখলেন যে আমরা সেখানে রয়েছি। এরপর এমনভাবে অভিনয় করলেন যেন ক্যাটরিনাকে বাড়িতে নামিয়ে দিতেই এসেছেন।’
এরপর ঘটে আরো একটি চমকপ্রদ ঘটনা। রণবীর সেখান থেকে চলে যাওয়ার পরও সাংবাদিকরা অপেক্ষা করতে থাকেন। প্রায় ১০ মিনিট পর ফের সেখানে ফিরে আসেন অভিনেতা। তাকে দেখেই আবার ক্যামেরা চালু করেন তারা।
এরপর সাংবাদিকদের দিকে এগিয়ে আসেন রণবীর। তার দাবি অনুযায়ী, গাড়ির দরজা খুলে তাদের ক্যামেরার ব্যাগ ও বুম নিয়ে চলে যান অভিনেতা। একই সঙ্গে ভবিষ্যতে যেন আর কখনো তাদের অনুসরণ না করা হয়, সেই কথাও জানান।
তবে রণবীরের সেই দাবি মানতে রাজি ছিলেন না ওই সাংবাদিক। শেষ পর্যন্ত তিনি নিজের সিদ্ধান্তে অনড় থাকবেন বুঝতে পেরে ক্যামেরার ব্যাগ ও অন্য সরঞ্জাম ফিরিয়ে দেন অভিনেতা।
রণবীর-ক্যাটরিনার সেই সম্পর্ক অবশ্য শেষ পর্যন্ত টেকেনি। পরবর্তীতে দুজনেই আলাদা পথে হাঁটেন। তবে তাদের প্রেমের সময়কার নানা ঘটনা আজও বলিউডের অন্যতম আলোচিত অধ্যায় হয়ে আছে।
তালাশ বিডি/মিডিয়া লিঃ
তালাশ বিডি ডেস্ক
রবিবার, ১৩ই সেপ্টেম্বর, ২০২৬ ইং
০৮:২৬ পি.এম
বাংলাদেশ ব্যাংক তরুণদের উদ্যোক্তা হিসেবে গড়ে তোলার জন্য একটি নতুন কর্মসূচি চালু করেছে। এ উদ্যোগের নাম ‘উদ্যোগ': উপজেলা-ভিত্তিক তরুণ উদ্যোক্তা অনুসন্ধান, চিহ্নিতকরণ ও অর্থায়ন কর্মসূচি’। নির্বাচিত একজন তরুণ উদ্যোক্তা সর্বোচ্চ ২০ লাখ টাকা পর্যন্ত সমন্বিত অর্থায়ন পেতে পারেন। এর মধ্যে ১০ লাখ টাকা ব্যাংকঋণ এবং ১০ লাখ টাকা অনুদান হিসেবে দেওয়ার বিধান রয়েছে। তবে উদ্যোক্তার প্রকৃত ব্যবসায়িক প্রয়োজন, ব্যয় পরিকল্পনা ও চূড়ান্ত মূল্যায়নের ভিত্তিতে অর্থায়নের পরিমাণ নির্ধারণ করা হবে; প্রত্যেক উদ্যোক্তা স্বয়ংক্রিয়ভাবে সর্বোচ্চ সীমার অর্থ পাওয়ার অধিকারী হবেন না।
রোববার বাংলাদেশ ব্যাংক এ সংক্রান্ত একটি সার্কুলার জারি করেছে। সার্কুলারে উল্লেখ করা হয়েছে, দেশের অর্থনৈতিক উন্নয়ন, কর্মসংস্থান সৃষ্টি এবং উদ্ভাবনী উদ্যোগের প্রসারে তরুণ উদ্যোক্তাদের ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। স্থানীয় পর্যায়ে আয় উৎসারী, উৎপাদনমুখী ও উদ্ভাবনী উদ্যোগে তরুণদের সম্পৃক্ত করে অর্থায়নের মাধ্যমে কর্মসংস্থান সৃষ্টি করাই এ কর্মসূচির অন্যতম লক্ষ্য।
বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী, উপজেলা পর্যায়ে সম্ভাবনাময় তরুণ উদ্যোক্তাদের খুঁজে বের করা, প্রকৃত উদ্যোক্তা নির্বাচন, প্রয়োজনীয় অর্থায়ন, ব্যবসা কার্যকর করার জন্য পরামর্শ এবং বাজারসংযোগের সুযোগ তৈরির মাধ্যমে কর্মসূচিটি বাস্তবায়ন করা হবে। একই সঙ্গে প্রকৃত উদ্যোক্তার ব্যবসায়িক মূলধনের প্রয়োজন বিবেচনায় নিয়ে ঋণের পাশাপাশি সমপরিমাণ অনুদান দেওয়ার ব্যবস্থা রাখা হয়েছে।
এ কর্মসূচিতে প্রাপ্তবয়স্ক সব নাগরিক আবেদন করতে পারবেন। তবে আবেদন গ্রহণের শেষ তারিখে আবেদনকারীর বয়স সর্বোচ্চ ২৮ বছর হতে হবে। আবেদনকারীকে সংশ্লিষ্ট উপজেলার স্থায়ী বাসিন্দা হতে হবে। আবেদনকারীর নিজস্ব ব্যবসায়িক উদ্যোগ বা ব্যবসায়িক ধারণা থাকতে হবে। নতুন ব্যবসা প্রতিষ্ঠার বাস্তবসম্মত পরিকল্পনা থাকলেও আবেদন করা যাবে। ব্যবসা পরিচালনা ও অর্থায়নের প্রয়োজনীয়তা সম্পর্কে প্রস্তাবনাও যথাযথভাবে উপস্থাপন করতে হবে।
তবে আগে কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠান থেকে ব্যবসায়িক কার্যক্রম পরিচালনার জন্য ঋণ নেওয়া থাকলে সংশ্লিষ্ট ব্যক্তি এ কর্মসূচির আওতায় বিবেচিত হবেন না। একইভাবে কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠানের ঋণখেলাপি ব্যক্তি এ কর্মসূচিতে আবেদন করার যোগ্য হবেন না। বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরোর যাচাইয়ে ঋণখেলাপি প্রমাণিত হলে আবেদন বাতিল বলে গণ্য হবে।
সরকারি, আধা-সরকারি বা স্বায়ত্তশাসিত প্রতিষ্ঠানে কর্মরত ব্যক্তিরাও এ কর্মসূচির আওতায় অর্থায়নের জন্য যোগ্য বিবেচিত হবেন না। যদি কেউ অসত্য তথ্য দেন কিংবা অন্যের ব্যবসায়িক ধারণা নিজের নামে ব্যবহার করার প্রমাণ পাওয়া যায়, তাহলে যেকোনো পর্যায়ে আবেদন বাতিল হবে। পাশাপাশি সংশ্লিষ্ট আবেদনকারীকে কালো তালিকাভুক্ত করার বিধান রাখা হয়েছে।
কৃষি থেকে প্রযুক্তি—সব বৈধ উদ্যোগে সুযোগ
কর্মসূচির আওতায় বাংলাদেশের প্রচলিত আইন অনুযায়ী বৈধ সব ধরনের ব্যবসা ও উদ্যোগকে বিবেচনা করা হবে। প্রচলিত ব্যবসায়িক ধারণার পাশাপাশি নতুন ব্যবসায়িক ধারণাকেও অগ্রাধিকার দেওয়ার কথা বলা হয়েছে।
কৃষি, খাদ্য প্রক্রিয়াজাতকরণ, হস্তশিল্প, মৎস্য, পশুপালন, পর্যটন, সেবা, সৌরবিদ্যুৎসহ নবায়নযোগ্য জ্বালানি উৎপাদন, হালকা প্রকৌশল এবং প্রযুক্তিভিত্তিক স্টার্টআপসহ অন্যান্য বৈধ ব্যবসা এ কর্মসূচির আওতায় থাকবে। তবে আইন দ্বারা নিষিদ্ধ কোনো ব্যবসায়িক কার্যক্রম কর্মসূচির আওতায় আসবে না। বাংলাদেশ ব্যাংক মনে করছে, ডিজিটাল পেমেন্ট, ই-কমার্স, ভেঞ্চার ক্যাপিটাল, ফিনটেক, এডটেক, এগ্রিটেক ও হেলথটেকের মতো নতুন খাত তরুণদের জন্য বৈচিত্র্যময় কর্মসংস্থানের সুযোগ তৈরি করছে। একই সঙ্গে কৃষিভিত্তিক শিল্প, খাদ্য প্রক্রিয়াজাতকরণ, হস্তশিল্প, পর্যটন এবং স্থানীয় সম্পদভিত্তিক উদ্যোগের মাধ্যমে স্থানীয় অর্থনীতিতেও গতি আনা সম্ভব।
২০ লাখ টাকার অর্থায়ন, অর্ধেক ঋণ অর্ধেক অনুদান
কর্মসূচির সবচেয়ে বড় আকর্ষণ হচ্ছে সমন্বিত অর্থায়ন বা ব্লেন্ডেড ফাইন্যান্সিং। নির্বাচিত একজন উদ্যোক্তার প্রকৃত ব্যবসায়িক প্রয়োজন ও প্রস্তাবিত ব্যয়ের ভিত্তিতে সর্বোচ্চ ২০ লাখ টাকা পর্যন্ত অর্থায়ন নির্ধারণ করা যাবে। এই অর্থায়নের ঋণ ও অনুদানের অনুপাত হবে ৫০:৫০। অর্থাৎ সর্বোচ্চ সীমায় একজন উদ্যোক্তা ১০ লাখ টাকা পর্যন্ত ব্যাংকঋণ এবং ১০ লাখ টাকা পর্যন্ত অনুদান পেতে পারেন। তবে প্রয়োজন কম হলে অর্থায়নের পরিমাণও কম হবে।
বাংলাদেশ ব্যাংক উদাহরণ দিয়ে জানিয়েছে, কোনো উদ্যোক্তার ব্যবসার জন্য ১২ লাখ টাকা প্রয়োজন হলে তিনি সর্বোচ্চ ৬ লাখ টাকা ব্যাংকঋণ এবং ৬ লাখ টাকা অনুদান পেতে পারেন। এ ক্ষেত্রে উদ্যোক্তার প্রকৃত ব্যবসায়িক চাহিদা, প্রস্তাবিত ব্যয় পরিকল্পনা এবং চূড়ান্ত মূল্যায়ন বিবেচনায় নেওয়া হবে। এ ছাড়া উদ্যোক্তার নিজস্ব বিনিয়োগ বা অন্য কোনো বৈধ উৎসের অর্থ থাকলে সেটিও অর্থায়ন পরিকল্পনায় যথাযথভাবে বিবেচনা করতে হবে।
অনুদান মিলবে ঋণের সঙ্গে
নীতিমালা অনুযায়ী, ঋণের পাশাপাশি সমপরিমাণ আর্থিক সহায়তা অনুদান তহবিল হিসেবে দেওয়া হবে। তবে কোনো উদ্যোক্তা ঋণের জন্য যোগ্য বিবেচিত হলেই কেবল অনুদান পাওয়ার যোগ্য হবেন। ব্যাংকঋণ ও অনুদান একই সময়ে এককালীন এবং অনুমোদিত পূর্ণ পরিমাণে উদ্যোক্তার ব্যাংক হিসাবে বিতরণ করতে হবে। নগদে কোনো অর্থ দেওয়া যাবে না।
তবে অনুদানের সঙ্গে শর্তও রয়েছে। নির্ধারিত সময় অনুযায়ী ঋণ পরিশোধে ব্যর্থ হলে অথবা কোনো পর্যায়ে ঋণের সঠিক ব্যবহার হয়নি বলে প্রতীয়মান হলে বিতরণ করা অনুদানের সমপরিমাণ অর্থ ঋণে রূপান্তর করা হবে। সংশ্লিষ্ট ব্যাংক তা পৃথকভাবে হিসাবভুক্ত করবে এবং ওই অর্থ সরকারি পাওনা হিসেবে বিবেচিত হবে। এ ছাড়া আর্থিক সহায়তার সমপরিমাণ পোস্ট-ডেটেড চেক উদ্যোক্তার কাছ থেকে ঋণ ও অনুদান বিতরণের সময় গ্রহণ করতে হবে।
জামানত ছাড়াই ঋণের সুযোগ
তরুণ উদ্যোক্তাদের জন্য আরেকটি গুরুত্বপূর্ণ সুবিধা হচ্ছে জামানত। কর্মসূচির আওতায় দেওয়া ঋণের বিপরীতে কোনো সহায়ক জামানত গ্রহণ ছাড়াই ঋণ দেওয়া যাবে। অর্থাৎ প্রচলিত অর্থায়ন ব্যবস্থায় অনেক নতুন উদ্যোক্তার জন্য যে জামানতসংক্রান্ত বাধা থাকে, এ কর্মসূচিতে সেই বাধা কিছুটা কমানোর সুযোগ রাখা হয়েছে। আবেদনকারীরা সংশ্লিষ্ট উপজেলায় অবস্থিত যেকোনো তফসিলি ব্যাংকের শাখায় নির্ধারিত ফরমে আবেদন করতে পারবেন। যে ব্যাংকে আবেদন করবেন, সেখানে আগে থেকেই হিসাব থাকা বাধ্যতামূলক নয়।
উপজেলার স্থায়ী বাসিন্দা হওয়ার প্রমাণ হিসেবে সংশ্লিষ্ট ওয়ার্ড কমিশনার বা কাউন্সিলরের দেওয়া নাগরিক সনদ বা প্রত্যয়নপত্র জমা দিতে হবে। নির্ধারিত আবেদন ফরম বাংলাদেশ ব্যাংকের ওয়েবসাইট, এসএমই পোর্টাল ও তফসিলি ব্যাংকগুলোর ওয়েবসাইট থেকে সংগ্রহ করা যাবে। ব্যাংকের শাখা থেকেও আবেদনপত্রের কপি নেওয়ার সুযোগ থাকবে।
আবেদনের সঙ্গে জাতীয় পরিচয়পত্র, সর্বশেষ শিক্ষাগত যোগ্যতার সনদ—যদি থাকে—পাসপোর্ট সাইজের ছবি এবং যথাযথভাবে পূরণ করা আবেদন ফরম জমা দিতে হবে। আবেদন ফরমে আবেদনকারীর ব্যক্তিগত তথ্যের পাশাপাশি শিক্ষা, প্রশিক্ষণ, ব্যবসা বা চাকরির অভিজ্ঞতা, ব্যাংক হিসাব, বিদ্যমান ঋণ, বর্তমান ও স্থায়ী ঠিকানার তথ্য দিতে হবে।
নতুন ব্যবসা করতে আগ্রহীদের ব্যবসায়িক পরিকল্পনার অংশে ব্যবসায়িক ধারণার সংক্ষিপ্ত বিবরণ, সম্ভাব্য ক্রেতা, কত সময়ের মধ্যে ব্যবসা শুরু করার পরিকল্পনা রয়েছে, ব্যবসার ধরন, সম্ভাব্য অবস্থান, পণ্যের ধরন, কাঁচামালের উৎস, বাজার, সম্ভাব্য বিক্রয় এবং সম্ভাব্য লাভের তথ্য দিতে হবে। একই সঙ্গে ব্যবসা পরিচালনায় সম্ভাব্য সমস্যা ও ঝুঁকি এবং সেগুলো মোকাবিলার পরিকল্পনা, প্রথম বছরে সম্ভাব্য কর্মসংস্থান এবং বাজারে প্রতিযোগী প্রতিষ্ঠানের তথ্যও দিতে হবে।
যারা ইতোমধ্যে ব্যবসা পরিচালনা করছেন, তাদের জন্য আবেদনপত্রে ব্যবসার নাম, ব্যবসার ধরন, ব্যবসা শুরুর তারিখ, ট্রেড লাইসেন্স, পণ্য বা সেবার গড় বিক্রয়মূল্য, বিক্রয়ের পরিমাণ এবং লাভের তথ্য চাওয়া হয়েছে। এ ছাড়া কাঁচামাল ও ব্যবসা পরিচালনার বিভিন্ন খাতে মাসিক সম্ভাব্য ব্যয়, উদ্যোক্তা কীভাবে ব্যবসার সঙ্গে যুক্ত হয়েছেন, ব্যবসায় মোট বিনিয়োগের পরিমাণ, কাঁচামালের উৎস, বিপণন এলাকা, বাজারে পণ্য বা সেবার অবস্থান, প্রতিযোগী প্রতিষ্ঠান, ব্যবসায়িক ঝুঁকি এবং কর্মীর সংখ্যা সম্পর্কেও তথ্য দিতে হবে। ব্যবসা সম্প্রসারণের মাধ্যমে কর্মী সংখ্যা বাড়ানোর পরিকল্পনা থাকলে সেটিও আবেদনে উল্লেখ করতে হবে।
উপজেলা থেকে জেলা পর্যায়ে বাছাই
কর্মসূচির বাস্তবায়নে তফসিলি ব্যাংকগুলোর শাখাগুলোকে গুরুত্বপূর্ণ ভূমিকা দেওয়া হয়েছে। ব্যাংকের শাখাগুলো স্থানীয় পর্যায়ে প্রচার চালাবে, উদ্যোক্তাদের কাছ থেকে আবেদন গ্রহণ করবে এবং প্রকৃত উদ্যোক্তা শনাক্ত ও যাচাইয়ে ভূমিকা রাখবে। বাংলাদেশ ব্যাংক প্রতিটি উপজেলায় তফসিলি ব্যাংকের শাখাগুলোর মধ্য থেকে একটি ব্যাংককে লিড ব্যাংক হিসেবে মনোনীত করবে। ওই লিড ব্যাংকের মাধ্যমে সংশ্লিষ্ট কর্মসূচির কার্যক্রম বাস্তবায়ন হবে।
উপজেলার সব আবেদন জেলা লিড ব্যাংকের মাধ্যমে সমন্বয় করা হবে। আবেদন গ্রহণকারী ব্যাংকের শাখাগুলো আবেদন পাওয়ার পরবর্তী কার্যদিবসে তা উপজেলা লিড ব্যাংকের কাছে পাঠাবে। উপজেলা লিড ব্যাংক পরবর্তী কার্যদিবসে সব আবেদন জেলা লিড ব্যাংকের কাছে পাঠাবে। এরপর জেলা লিড ব্যাংক বাংলাদেশ ব্যাংকের সংশ্লিষ্ট বিভাগীয় অফিসের কাছে আবেদনগুলো পাঠাবে।
স্বচ্ছ প্রক্রিয়ায় উদ্যোক্তা নির্বাচন
বাংলাদেশ ব্যাংক জানিয়েছে, উদ্যোক্তা বাছাই ও চূড়ান্ত মনোনয়নের ক্ষেত্রে স্বচ্ছ, নিরপেক্ষ ও অংশগ্রহণমূলক প্রক্রিয়া অনুসরণ করা হবে। এ প্রক্রিয়ায় বাংলাদেশ প্রতিনিধি ছাড়াও সফল ও স্বনামধন্য উদ্যোক্তা, তফসিলি ব্যাংকের প্রতিনিধি, সংশ্লিষ্ট সরকারি-বেসরকারি সহযোগী প্রতিষ্ঠান, সংশ্লিষ্ট খাতের শিল্পনেতা, শিক্ষাবিদ এবং সংশ্লিষ্ট বিষয়ে অভিজ্ঞ বিশেষজ্ঞরা যুক্ত থাকবেন।
আবেদনকারীর ব্যবসায়িক ধারণার যৌক্তিকতা ও বাস্তবায়নযোগ্যতা, বাজারের সম্ভাবনা, আর্থিক পরিকল্পনা, উদ্যোক্তার সক্ষমতা এবং কর্মসংস্থান সৃষ্টির সম্ভাবনা বিবেচনা করে চূড়ান্ত মনোনয়ন দেওয়া হবে। চূড়ান্তভাবে নির্বাচিত উদ্যোক্তাদের তালিকা ঋণ অনুমোদন, বিতরণ ও পরবর্তী কার্যক্রমের জন্য সংশ্লিষ্ট লিড ব্যাংকের প্রধান কার্যালয়ে পাঠানো হবে।
নির্বাচিত হলেই ঋণ নিশ্চিত নয়
তবে নির্বাচিত হওয়া মানেই ঋণ পাওয়ার নিশ্চয়তা নয়। চূড়ান্ত মনোনয়নের পর সংশ্লিষ্ট ব্যাংককে নিজস্ব ঋণনীতি এবং দেশের প্রচলিত আইন ও নিয়ন্ত্রক নির্দেশনা অনুসরণ করে ঋণ অনুমোদন করতে হবে। চূড়ান্তভাবে নির্বাচিত উদ্যোক্তার তালিকার ক্রমানুসারে ১৫ কার্যদিবসের মধ্যে ঋণ অনুমোদনের কথা বলা হয়েছে। কোনো উদ্যোক্তার ঋণ আবেদন প্রত্যাখ্যাত হলে ব্যাংককে প্রত্যাখ্যানের কারণ লিখিতভাবে সংরক্ষণ করে বাংলাদেশ ব্যাংককে জানাতে হবে।
অর্থ বিতরণের পরও ব্যাংকের দায়িত্ব শেষ হচ্ছে না। অনুমোদিত ব্যয় পরিকল্পনা অনুযায়ী অর্থ ব্যবহার হচ্ছে কি না, তা নিয়মিত পর্যবেক্ষণ করতে হবে। ব্যবসার অগ্রগতি, বিক্রয় ও নগদ প্রবাহ, ঋণ পরিশোধের অবস্থা এবং কর্মসংস্থান সৃষ্টির অগ্রগতিও পর্যবেক্ষণ করতে হবে।
প্রশিক্ষণ ও বাজারসংযোগে সহায়তা
শুধু অর্থায়ন নয়, উদ্যোক্তা তৈরির জন্য অন্যান্য সহায়তার ব্যবস্থাও রাখা হয়েছে। কর্মসূচির আওতায় প্রত্যেক আবেদনকারীকে আর্থিক সাক্ষরতা কর্মসূচির আওতায় আনা হবে। নির্বাচিত উদ্যোক্তাদের অর্থায়নের পাশাপাশি উদ্যোক্তা উন্নয়ন প্রশিক্ষণ, অভিজ্ঞ পরামর্শকের ধারাবাহিক পরামর্শ, ট্রেড লাইসেন্স ও কর শনাক্তকরণ নম্বরসহ ব্যবসা নিবন্ধনের বিষয়ে সহায়তা এবং ব্যবসায়িক পরিকল্পনা তৈরিতে সহযোগিতা দেওয়া হবে। একই সঙ্গে বাজার সংযোগ স্থাপনের সুযোগ তৈরির জন্য প্রয়োজনীয় ব্যবস্থা ও পরামর্শ দেওয়ার কথা বলা হয়েছে।
অর্থের ব্যবহার হবে নির্দিষ্ট খাতে
আবেদনপত্রে অর্থায়নের পরিকল্পনা ও ব্যয় বিভাজনের বিস্তারিত তথ্য দিতে হবে। এর মধ্যে প্রয়োজনীয় মোট মূলধন, নিজস্ব বিনিয়োগ এবং আবেদনকৃত অর্থায়নের পরিমাণ উল্লেখ করতে হবে। ব্যয়ের খাত হিসেবে যন্ত্রপাতি ও সরঞ্জাম ক্রয়, কাঁচামাল ও উপকরণ, পরিচালন ব্যয়, প্রোটোটাইপ বা নমুনা উন্নয়ন, প্যাকেজিং ও ব্র্যান্ডিং, ব্যবসা নিবন্ধন ও লাইসেন্স, বিপণন ও প্রচার, কর্মীর মজুরি, পরিবহন ও সরবরাহ, প্রযুক্তি-সফটওয়্যার-ইন্টারনেট এবং প্রশিক্ষণ ও দক্ষতা উন্নয়নের মতো খাত রাখা হয়েছে। এ অর্থ ব্যক্তিগত ভোগ, জমি বা যানবাহন কেনার কাজে ব্যবহার করা যাবে না। প্রতিটি ব্যয়ের ভাউচার সংরক্ষণ করতে হবে এবং প্রয়োজন হলে সংশ্লিষ্ট কর্তৃপক্ষের কাছে প্রতিবেদন দিতে হবে। অর্থের সঠিক ব্যবহার নিশ্চিত করতে ব্যাংককে নিয়মিত নজরদারি করতে হবে।
তথ্য সংরক্ষণ ও নজরদারিতে জোর
প্রতিটি ব্যাংককে নির্বাচিত উদ্যোক্তার জাতীয় পরিচয়পত্র নম্বর, নাম, বয়স, লিঙ্গ, ঠিকানা, উপজেলা, শিক্ষা ও প্রশিক্ষণ, ব্যবসার ধরন, নিজস্ব বিনিয়োগ, অনুমোদিত ঋণ ও অনুদানের পরিমাণ, ঋণের মেয়াদ, বিতরণের তারিখ, পুনঃঅর্থায়ন, ঋণ পরিশোধের তথ্য এবং শ্রেণিকৃত বা পুনঃতফসিলকৃত ঋণের অবস্থা সংক্রান্ত তথ্য সংরক্ষণ করতে হবে। এ ছাড়া উদ্যোক্তা অনুসন্ধান, আবেদন গ্রহণ, ঋণ অনুমোদন ও বিতরণ, অনুদান বিতরণ, পুনঃঅর্থায়ন এবং ঋণ আদায়ের তথ্য নির্ধারিত পদ্ধতিতে বাংলাদেশ ব্যাংককে নিয়মিত জানাতে হবে। কেন্দ্রীয় পোর্টাল, এমআইএস ড্যাশবোর্ড ও জাতীয় উদ্যোক্তা ডেটাবেস চালু হলে এসব তথ্য সেখানে আপলোড করতে হবে।
আবেদন জমার শেষ সময় ১৫ অক্টোবর
বাংলাদেশ ব্যাংকের নির্ধারিত আবেদন ফরম অনুযায়ী, ‘উদ্যোগ’ কর্মসূচিতে আবেদন জমা দেওয়ার সর্বশেষ তারিখ আগামী ১৫ অক্টোবর। অর্থাৎ আগ্রহী তরুণ উদ্যোক্তাদের নির্ধারিত সময়ের মধ্যে সংশ্লিষ্ট উপজেলার যেকোনো তফসিলি ব্যাংকের শাখায় আবেদন করতে হবে। আবেদনের সঙ্গে জাতীয় পরিচয়পত্র বা জন্মনিবন্ধন সনদের কপি, সর্বশেষ শিক্ষাগত যোগ্যতার সনদ—যদি থাকে—দক্ষতা উন্নয়ন বা উদ্যোক্তা উন্নয়ন প্রশিক্ষণের সনদ—যদি থাকে—এবং ওয়ার্ড কমিশনার বা কাউন্সিলরের দেওয়া নাগরিক সনদ জমা দিতে হবে।
তালাশ বিডি/মিডিয়া লিঃ


 সর্বশেষ খবর পেতে Google News ফিডটি অনুসরণ করুন


