
প্রধান কার্যালয়: ৫৮/১- পুরানা পল্টন (২য় তলা), ঢাকা-১০০০।
গণপ্রজাতন্ত্রী বাংলাদেশ সরকার কর্তৃক অনুমোদিত। রেজি:- নং-সি-১৯৬৯৯৯/২০২৪
ফোন: ০২২২-৪৪৫৮৫৪৭
ই-মেইল- [email protected]
হাসনাত আবদুল্লাহর অভিযোগ, সরকার ব্যাংকিং খাত মাফিয়াদের হাতে তুলে দিচ্ছে
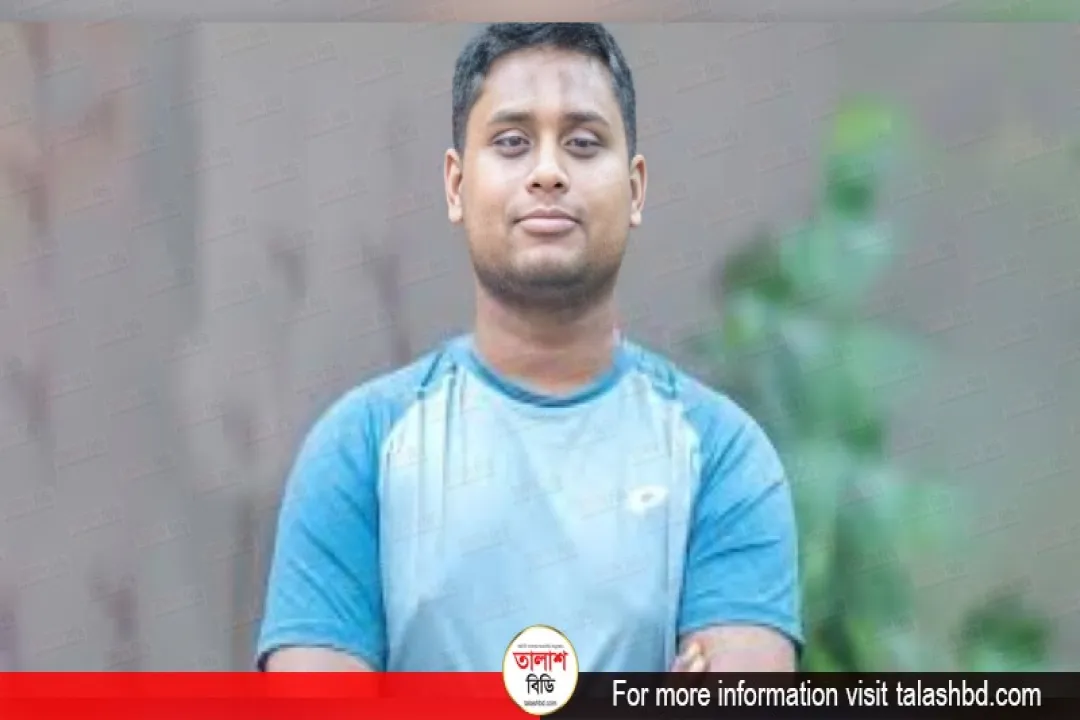
চলমান জ্বালানি অস্থিরতা এবং আইনশৃঙ্খলা পরিস্থিতির অবনতির মধ্যে সরকার দেশের ব্যাংকিং খাতকে মাফিয়াদের হাতে তুলে দিতে নতুন ষড়যন্ত্র করছে, এমন অভিযোগ করেছেন সংসদ সদস্য ও অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটির সদস্য হাসনাত আবদুল্লাহ। তিনি বাংলাদেশ ব্যাংক কর্তৃক ঋণ শ্রেণিকরণের মেয়াদ তিন মাস থেকে বাড়িয়ে নয় মাস করার উদ্যোগের তীব্র প্রতিবাদ জানিয়ে এটিকে দুর্বৃত্ত পোষার নির্লজ্জ মানসিকতা ও ব্যাংকিং সংস্কারের বিপরীত পদক্ষেপ বলে অভিহিত করেছেন।
সোমবার (২১ সেপ্টেম্বর) এক দীর্ঘ ফেসবুক পোস্টে হাসনাত আবদুল্লাহ উল্লেখ করেন, শ্রেণিকরণের মেয়াদ বাড়ালে ব্যাংকের এক টাকাও ফেরত আসে না, কেবল কাগজের সংখ্যাটি ছোট দেখায়। তিনি আওয়ামী লীগ সরকারের পথ ধরে বর্তমান বিএনপি সরকারও একই পথে হাঁটছে বলে মন্তব্য করেন। তিনি বলেন, "জুন ২০২৬ শেষে খেলাপি ঋণ দাঁড়ায় ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২.৭৮ শতাংশ। কঠোর শ্রেণিকরণ বিধি ও স্বাধীন সম্পদমান নিরীক্ষার ফলে এ লুকানো ক্ষত প্রকাশ পেয়েছে, যা নীতির সাফল্য। এখন সংজ্ঞা শিথিল করার অর্থ হলো স্বচ্ছতার শাস্তি হিসেবে স্বচ্ছতাকেই বাতিল করা।"
তিনি আরও বলেন, 'থার্মোমিটার ভেঙে ফেললে জ্বর কমে না' মন্তব্য করে আন্তর্জাতিক অভিজ্ঞতার আলোকে ভারত ও ভিয়েতনামের উদাহরণ তুলে ধরেন। তিনি উল্লেখ করেন, ভারত ২০০৪ সাল থেকে ৯০ দিনের মান অনুসরণ করছে এবং ২০১৮ সালে এনপিএ অনুপাত ১১.১৮ শতাংশে উঠলেও সংজ্ঞা শিথিল করেনি। বরং সম্পদমান নিরীক্ষা, দেউলিয়া আইন, সময়াবদ্ধ সমাধান এবং ইচ্ছাকৃত খেলাপিদের নিষিদ্ধ করার মতো নীতি গ্রহণের ফলে সেপ্টেম্বর ২০২৫ শেষে দেশটির এনপিএ অনুপাত দাঁড়িয়েছে মাত্র ২.১ শতাংশে। একইভাবে ভিয়েতনামও সংজ্ঞা না বদলে ২০১৭ সালে জামানত দখলের আইন প্রণয়ন এবং ২০২৫ সালে তা সংশোধনের মাধ্যমে আদায় প্রক্রিয়া জোরদার করেছে। উভয় দেশের অভিজ্ঞতার মূল শিক্ষাই হলো—মাপকাঠি ঠিক রাখা এবং আদায়ের ক্ষমতা বাড়ানো।
উদ্ভূত পরিস্থিতিতে বাংলাদেশ ব্যাংক ও সরকারের প্রতি ৬ দফা দাবি পেশ করেছেন হাসনাত আবদুল্লাহ:
১। ৯০ দিনের শ্রেণিকরণ বিধি অপরিবর্তিত থাকতে হবে। মেয়াদ বাড়ানোর সব আলোচনা অবিলম্বে বন্ধ হোক এবং বাংলাদেশ ব্যাংক প্রকাশ্যে অবস্থান জানাক।
২। ২০২৭ সালের মধ্যে আইএফআরএস-৯ বাস্তবায়নের অঙ্গীকার পুনর্ব্যক্ত করা হোক। IFRS-9 এ বকেয়ার বদলে ঝুঁকির মূল্যায়ন কাজ করে যা ৯ মাসের প্রস্তাবের সঙ্গে সরাসরি সংঘাত। আইএফআরএস-৯ মতে, কিস্তি বন্ধ হওয়ার অপেক্ষা না করে ঝুঁকি বাড়ার মুহূর্তেই প্রভিশন রাখতে হবে। ব্যাংকিং বিপর্যয়ের পরেও বাংলাদেশ ব্যাংক কিস্তি বন্ধ হওয়ার পরও নয় মাস অপেক্ষা করতে চায়। দুটি একসঙ্গে চলতে পারে না। মূলধন ঘাটতিতে থাকা ব্যাংকগুলোর জন্য একটি পর্যায়ক্রমিক রূপান্তর পরিকল্পনা সহ বাংলাদেশ ব্যাংক ২০২৭ সালের মধ্যে আইএফআরএস-৯ বাস্তবায়নের অঙ্গীকার করেছে। সংজ্ঞা পিছিয়ে দিয়ে সেই অঙ্গীকার রাখা সম্ভব নয়।
৩। খেলাপি ও পুনঃতফসিলকৃত ঋণগ্রহীতাকে নতুন ঋণে ঝুঁকিভিত্তিক অতিরিক্ত সুদ ও কঠোর শর্ত দিতে হবে। আজকের ব্যবস্থায় একজন খেলাপি এবং একজন নিয়মিত পরিশোধকারী প্রায় একই শর্তে ঋণ পান। এটিই নৈতিক বিপর্যয়ের উৎস। খেলাপির ইতিহাসের একটি দাম থাকতে হবে, এবং সেই দাম তাকেই দিতে হবে।
৪। ৩১ আগস্টের পুনঃতফসিল সার্কুলারের প্রয়োগ বড় এক্সপোজারের ক্ষেত্রে স্থগিত থাকুক (১০ কোটির উপর), যতক্ষণ না সংসদীয় স্থায়ী কমিটি এর প্রভাব মূল্যায়ন করে।
৫। সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইন এবং অর্থঋণ আদালত আইনের সংশোধনী আগে পাস হোক। আদায়ের আইন তৈরি না করে সংজ্ঞা শিথিল করার আলোচনা অগ্রহণযোগ্য।
৬। বড় খেলাপিদের বিরুদ্ধে ইচ্ছাকৃত খেলাপি ঘোষণার প্রক্রিয়া এবং সময়াবদ্ধ আইনি ব্যবস্থা চালু হোক।
পোস্টের শেষে হাসনাত আবদুল্লাহ জোর দিয়ে বলেন, খেলাপি ঋণের সংজ্ঞা কোনো কেন্দ্রীয় ব্যাংকের অভ্যন্তরীণ বিষয় নয়, এটি আমানতকারীর টাকার নিরাপত্তা, বিনিয়োগকারীর আস্থা এবং রাষ্ট্রের বিশ্বাসযোগ্যতার প্রশ্ন। যে সংখ্যা সংজ্ঞা বদলে খেলাপি কমানো হয়, বাজার সেই সংখ্যা বিশ্বাস করে না। ঋণদাতা করে না, আমানতকারী করে না, বিদেশি অংশীদারও করে না।
"আমরা দাবি করছি, বাংলাদেশ ব্যাংক এই উদ্যোগ থেকে প্রকাশ্যে সরে আসুক এবং আন্তর্জাতিক প্রমিত মান থেকে বর্তমানে যেসব বিচ্যুতি রয়েছে, তার একটি পূর্ণ তালিকা ও সংশোধনের সময়সীমা সংসদীয় স্থায়ী কমিটিতে উপস্থাপন করুক। স্বচ্ছতার শাস্তি হিসেবে স্বচ্ছতাকে বাতিল করবেন না, খেলাপি ঋণের সংজ্ঞা বদলে সংকট আড়াল করার উদ্যোগ অবিলম্বে প্রত্যাহার করুন।"
নিউজের সত্যতা যাচাইয়ের জন্য স্ক্যান করুন
কপিরাইট © ২০২৪-২৫ তালাশ বিডি.কম সর্বস্বত্ব সংরক্ষিত। || Design & Developed By "Talash BD Media Limited"

